Die Kündigungsfrist auf einen Blick
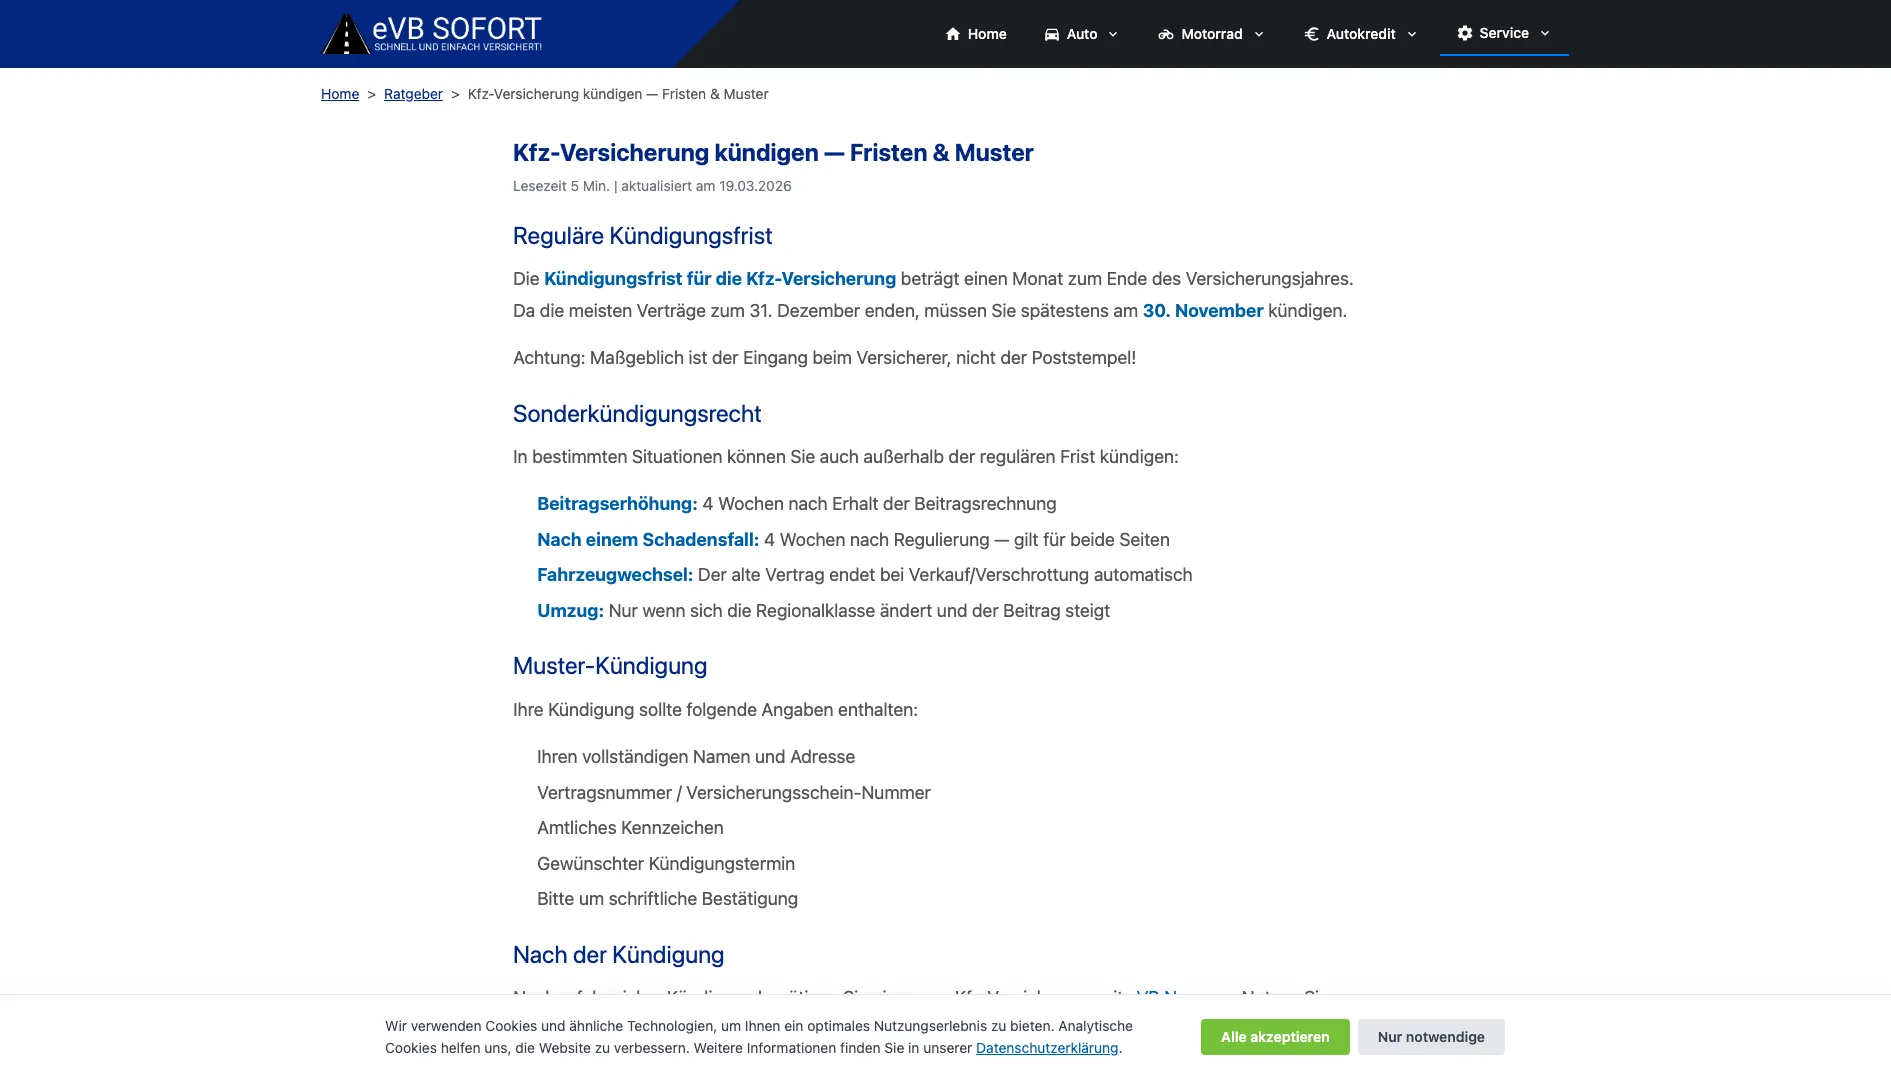
Die Kfz-Versicherung kündigen Sie regulär mit einer Frist von einem Monat zum Ende des Versicherungsjahres. Bei den meisten Verträgen endet das Versicherungsjahr am 31. Dezember, die Kündigung muss dem Versicherer also spätestens am 30. November zugehen. Im Jahr 2026 fällt dieser Stichtag auf einen Montag. Entscheidend ist der Eingang beim Versicherer, nicht der Poststempel.
Außerhalb dieses Termins gibt es Sonderkündigungsrechte, zum Beispiel nach einer Beitragserhöhung oder nach einem Schaden. Auch dort gilt fast immer eine Frist von einem Monat. Dieser Ratgeber erklärt Fristen, Form und Zugangsnachweis. Wann sich ein Wechsel finanziell lohnt, lesen Sie im Ratgeber Wann Autoversicherung wechseln.
Rechtliche Grundlage: VVG und AKB
Die Regeln stehen im Versicherungsvertragsgesetz (VVG) und in den Allgemeinen Bedingungen für die Kfz-Versicherung (AKB). Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) veröffentlicht dafür Musterbedingungen, aktuell die AKB 2015 mit Stand 30.04.2025. Die meisten Versicherer übernehmen diese Regeln nahezu wörtlich, abweichende Vereinbarungen sind aber möglich. Maßgeblich sind immer die AKB in Ihrem Versicherungsschein.
- Automatische Verlängerung: Ein Vertrag mit einem Jahr Laufzeit verlängert sich jeweils um ein weiteres Jahr, wenn niemand kündigt (AKB G.1.2).
- Reguläre Kündigung: Wirksam nur, wenn sie spätestens einen Monat vor Ablauf zugeht (AKB G.2.1).
- Beitragserhöhung: Kündigung innerhalb eines Monats nach Zugang der Mitteilung (§ 40 VVG, AKB G.2.7).
- Nach einem Schaden: Kündigung innerhalb eines Monats nach Abschluss der Regulierung (§ 111 VVG, AKB G.2.3).
- Fahrzeugverkauf: Der Vertrag geht auf den Käufer über, der ihn innerhalb eines Monats kündigen kann (§ 96 VVG, AKB G.2.5).
Wichtig: Haftpflicht, Kasko und Schutzbrief sind rechtlich selbstständige Verträge (AKB G.4.1). Sie können einzelne Sparten kündigen, etwa nur die Vollkasko bei einem älteren Auto.
Fristen-Tabelle: Alle Kündigungsanlässe
Die folgende Übersicht fasst die Fristen nach den GDV-Musterbedingungen zusammen. Prüfen Sie im Einzelfall Ihre eigenen AKB.
| Anlass | Frist | Fristbeginn | Wirksam zum | Grundlage |
|---|---|---|---|---|
| Reguläre Kündigung | ein Monat vor Ablauf | Ende des Versicherungsjahres | Ablauf des Versicherungsjahres, meist 31.12. | AKB G.2.1 |
| Beitragserhöhung | ein Monat | Zugang der Mitteilung | sofort, frühestens zum Termin der Erhöhung | § 40 VVG, AKB G.2.7 |
| Nach einem Schaden | ein Monat | Ende der Regulierung bzw. Anerkennung oder Ablehnung | sofort oder später, spätestens Vertragsablauf | § 111 VVG, AKB G.2.3 und G.2.4 |
| Fahrzeugverkauf (Käufer kündigt) | ein Monat | Erwerb bzw. Kenntnis vom Vertrag | sofort oder zum Ablauf | § 96 VVG, AKB G.2.5 |
| Käufer meldet mit eigener eVB an | keine | Vorlage der Versicherungsbestätigung | Beginn der neuen Versicherung | AKB G.2.6 |
| Abweichendes Versicherungsjahr | ein Monat vor Ablauf | Ende des individuellen Versicherungsjahres | z. B. 31.05. bei Kündigung bis 30.04. | AKB G.1.1, G.2.1 |
| Verschrottung (Wagniswegfall) | keine Kündigung nötig | Kenntnis des Versicherers | Beitrag nur bis zur Kenntnis | AKB G.8 |
Abweichendes Versicherungsjahr: Nicht jeder Vertrag endet am 31.12.
Das Versicherungsjahr steht in Ihrem Versicherungsschein (AKB G.1.1). Viele Versicherer lassen den ersten Vertrag nur bis zum 31. Dezember laufen, damit alle Folgejahre am 1. Januar beginnen (AKB G.1.2). Manche Verträge laufen aber ab dem Datum der Zulassung, zum Beispiel vom 1. Juni bis zum 31. Mai.
In diesem Fall gilt der 30. November nicht. Endet Ihr Versicherungsjahr am 31. Mai, muss die Kündigung spätestens am 30. April beim Versicherer sein. Endet es am 31. Juli, ist der 30. Juni der letzte Tag. Schauen Sie deshalb vor jeder Kündigung auf die Zeile „Ablauf“ oder „Hauptfälligkeit“ im Versicherungsschein oder in der letzten Beitragsrechnung.
Sonderkündigung nach Beitragserhöhung
Erhöht der Versicherer den Beitrag aufgrund seines Anpassungsrechts, dürfen Sie innerhalb eines Monats nach Zugang der Mitteilung kündigen. Der Versicherer muss Ihnen die Erhöhung spätestens einen Monat vorher mitteilen und auf das Kündigungsrecht hinweisen (AKB G.2.7). Typische Auslöser sind eine neue Typklasse, eine neue Regionalklasse oder eine allgemeine Tarifanpassung (AKB J.1 bis J.4).
Kein Sonderkündigungsrecht besteht, wenn der Beitrag aus Gründen steigt, die bei Ihnen liegen. Dazu gehören die Rückstufung in der SF-Klasse nach einem eigenen Schaden (AKB K.1), eine höhere Jahresfahrleistung oder ein Umzug in eine teurere Regionalklasse (AKB K.3). Werden mehrere tarifliche Änderungen gleichzeitig wirksam, zählt die Summe: Nur wenn der Beitrag insgesamt steigt, dürfen Sie kündigen (AKB J.4).
Beispielrechnung: Kündigung nach Beitragserhöhung
Annahmen für dieses Beispiel: Die Mitteilung über die Erhöhung geht Ihnen am 20. November 2026 zu. Ihr Beitrag steigt ab 1. Januar 2027 von 540 € auf 610 € im Jahr. Ein Vergleich zeigt einen gleichwertigen Tarif für 480 €.
- Fristende: Die Kündigung muss bis 20. Dezember 2026 zugehen, also nach dem regulären Stichtag 30. November.
- Wirkung: Der Vertrag endet zum 31. Dezember 2026, dem Termin, an dem die Erhöhung gegolten hätte.
- Ersparnis: 610 € minus 480 € ergibt 130 € im ersten Jahr.
Kündigung nach einem Schaden
Nach einem Schadenereignis dürfen beide Seiten kündigen. Ihre Kündigung muss innerhalb eines Monats zugehen, nachdem die Verhandlungen über die Entschädigung beendet sind oder der Versicherer in der Kfz-Haftpflicht seine Leistungspflicht anerkannt oder zu Unrecht abgelehnt hat (AKB G.2.3). Sie bestimmen selbst, ob die Kündigung sofort oder später wirkt, spätestens zum Vertragsablauf (AKB G.2.4).
Kündigt der Versicherer nach einem Schaden, wird das erst einen Monat nach Zugang bei Ihnen wirksam (AKB G.3.3). In dieser Zeit brauchen Sie einen Anschlussvertrag. Beachten Sie: Ein Wechsel schützt nicht vor der Rückstufung. Der neue Versicherer fragt Ihren Schadenverlauf beim Vorversicherer ab (AKB I.8.2). Mehr dazu im Ratgeber Rückstufung der SF-Klasse nach Unfall.
Beispielrechnung: Anteiliger Beitrag bei unterjähriger Kündigung
Annahmen für dieses Beispiel: Sie haben 600 € Jahresbeitrag für das Jahr 2026 im Januar vollständig bezahlt. Nach einem Schaden kündigen Sie wirksam zum 30. Juni 2026. Dem Versicherer steht nur der Beitrag für die versicherte Zeit zu (AKB G.6). Für sechs von zwölf Monaten sind das 300 €, die übrigen 300 € erhalten Sie zurück.
Fahrzeugverkauf: Der Vertrag endet nicht automatisch
Ein verbreiteter Irrtum: Beim Verkauf endet die Versicherung nicht von selbst. Sie geht nach AKB G.7.1 auf den Käufer über. Sie und der Käufer müssen dem Versicherer den Verkauf unverzüglich anzeigen (AKB G.7.4). Den Beitrag für die laufende Zahlungsperiode kann der Versicherer von Ihnen oder vom Käufer verlangen (AKB G.7.3).
In der Praxis meldet der Käufer das Auto meist mit eigener eVB-Nummer um. Das gilt automatisch als Kündigung des alten Vertrags, wirksam zum Beginn der neuen Versicherung (AKB G.2.6). Senden Sie dem Versicherer trotzdem eine Kopie des Kaufvertrags mit Datum und Uhrzeit der Übergabe. Wie die Ummeldung abläuft, zeigt der Ratgeber Auto ummelden beim Halterwechsel.
Bei einer Abmeldung ohne Verkauf endet der Vertrag ebenfalls nicht sofort. Er geht in eine beitragsfreie Ruheversicherung über, wenn die Außerbetriebsetzung mindestens zwei Wochen dauert (AKB H.1.2). Wie lange die Ruheversicherung läuft, legt Ihr Versicherer in den AKB fest.
Form: Textform genügt
Für die Kündigung reicht die Textform. Nach § 309 Nr. 13 BGB darf ein Versicherer in seinen Bedingungen gegenüber Verbrauchern keine strengere Form als die Textform verlangen. Eine E-Mail, ein Fax oder ein Formular im Kundenportal sind deshalb wirksam. Eine eigenhändige Unterschrift ist nicht nötig, schadet aber nicht.
Ihre Kündigung sollte diese Angaben enthalten:
- Absender: Vor- und Nachname, Anschrift, möglichst E-Mail-Adresse
- Vertrag: Versicherungsscheinnummer und amtliches Kennzeichen
- Umfang: alle Sparten oder nur eine, etwa nur die Vollkasko
- Termin: konkretes Datum oder „zum nächstmöglichen Zeitpunkt“
- Grund: nur bei Sonderkündigung, etwa „wegen Beitragserhöhung vom …“
- Bestätigung: Bitte um schriftliche Bestätigung mit Beendigungsdatum
Musterformulierung zum Übernehmen
Die folgende Formulierung können Sie anpassen und per E-Mail, Fax oder Brief versenden:
„Sehr geehrte Damen und Herren, hiermit kündige ich meine Kfz-Versicherung mit der Versicherungsscheinnummer [Nummer] für das Fahrzeug mit dem amtlichen Kennzeichen [Kennzeichen] fristgerecht zum [Datum], hilfsweise zum nächstmöglichen Zeitpunkt. Die Kündigung umfasst alle Sparten (Kfz-Haftpflicht, Kasko und Schutzbrief). Bitte bestätigen Sie mir den Eingang dieser Kündigung und das Vertragsende schriftlich. Mit freundlichen Grüßen, [Name, Anschrift, Datum]“
Bei einer Sonderkündigung ergänzen Sie den Grund, zum Beispiel: „Ich mache von meinem Sonderkündigungsrecht wegen der Beitragserhöhung laut Ihrem Schreiben vom [Datum] Gebrauch.“ Der Zusatz „hilfsweise zum nächstmöglichen Zeitpunkt“ sorgt dafür, dass eine verspätete Kündigung wenigstens zum folgenden Ablauf wirkt.
Zugangsnachweis: So beweisen Sie den Eingang
Eine Kündigung ist nur wirksam, wenn sie innerhalb der Frist zugeht (AKB G.5). Im Streitfall müssen Sie den Zugang beweisen. Die Wege unterscheiden sich deutlich:
- Kundenportal oder Online-Formular: Speichern Sie die Eingangsbestätigung mit Zeitstempel als PDF oder Screenshot.
- E-Mail: Senden Sie an die offizielle Kündigungs- oder Service-Adresse und bitten Sie um Bestätigung. Ein Sendeprotokoll allein beweist den Eingang nicht sicher.
- Fax: Heben Sie den Sendebericht mit „OK“-Vermerk auf.
- Einwurf-Einschreiben: Das Bundesarbeitsgericht entschied am 30.01.2025 (2 AZR 68/24), dass Einlieferungsbeleg und Online-Sendungsstatus allein keinen Anscheinsbeweis für den Zugang liefern. Fordern Sie zusätzlich den Auslieferungsbeleg an.
- Einschreiben mit Rückschein: Der Rückschein dokumentiert die Übergabe. Wird die Annahme verweigert, hilft zusätzlich ein zweiter Versandweg.
Die sicherste Kombination ist eine Kündigung per Portal oder E-Mail plus Einschreiben. Kommt innerhalb von zwei Wochen keine Bestätigung, fragen Sie telefonisch nach und notieren Datum und Namen des Gesprächspartners.
Kündigung per Wechselservice des neuen Versicherers
Viele Versicherer bieten beim Neuabschluss einen Wechselservice an. Sie erteilen dem neuen Anbieter eine Vollmacht, und er schickt die Kündigung an Ihren bisherigen Versicherer. Das spart Aufwand, verschiebt aber keine Frist: Auch hier muss die Kündigung bis zum Stichtag beim alten Versicherer eingehen.
- Früh abschließen: Schließen Sie den neuen Vertrag einige Tage vor dem 30. November ab, damit der Service Zeit für den Versand hat.
- Bestätigung prüfen: Lassen Sie sich die Kündigungsbestätigung des alten Versicherers weiterleiten.
- Lückenlos versichern: Der neue Vertrag sollte genau am Tag nach dem Ende des alten beginnen.
Häufige Fehler und ihre Folgen
- Zu spät zugegangen: Geht die Kündigung erst am 1. Dezember ein, verlängert sich der Vertrag um ein volles Jahr (AKB G.1.2).
- Falsches Versicherungsjahr angenommen: Wer bei einem Ablauf zum 31. Mai erst im November kündigt, wartet ein halbes Jahr länger.
- Verkauf nicht gemeldet: Ohne Anzeige droht nach § 97 VVG der Verlust des Versicherungsschutzes (AKB G.7.4).
- Versicherungslücke: Endet die Haftpflicht ohne Anschluss, meldet der Versicherer das der Zulassungsbehörde. Diese muss das Fahrzeug nach § 51 FZV unverzüglich außer Betrieb setzen. Welche Strafen drohen, erklärt der Ratgeber Auto ohne Versicherung.
Was eine verpasste Frist kostet, zeigt ein Beispiel mit angenommenen Zahlen: Ihr alter Tarif kostet 720 € im Jahr, ein gleichwertiger neuer 560 €. Geht die Kündigung einen Tag zu spät zu, zahlen Sie ein weiteres Jahr den alten Beitrag und verlieren 160 €.
Fazit: Frist notieren, Zugang belegen, nahtlos wechseln
Für die meisten Halter ist der 30. November der entscheidende Tag. Bei einer Beitragserhöhung oder nach einem Schaden haben Sie jeweils einen Monat Zeit. Kündigen Sie in Textform, belegen Sie den Zugang und achten Sie auf einen lückenlosen Anschlussvertrag. Im Kfz-Versicherungsvergleich finden Sie einen neuen Tarif und erhalten die eVB-Nummer sofort per SMS und E-Mail.